# De fiscale en financiële voordelen van een nieuwbouw (VEFA) aan de Côte d’Azur
Wie een woning aan de Côte d’Azur wil kopen, komt al snel de term **VEFA** tegen: *Vente en l’État Futur d’Achèvement*. In het Nederlands wordt dit meestal omschreven als kopen op plan of aankoop van een nieuwbouwwoning in toekomstige staat van oplevering. U koopt dus een woning die nog in aanbouw is of nog gebouwd moet worden, met een Franse juridische structuur die specifiek voor nieuwbouw is ontworpen.
Voor Nederlandstalige kopers is VEFA vooral interessant omdat de aankoop niet alleen praktisch anders verloopt dan bij bestaande bouw, maar ook fiscale en financiële kenmerken heeft. Denk aan **lagere registratierechten**, btw die in de verkoopprijs is verwerkt, mogelijke vrijstellingen rond **taxe foncière**, en aandachtspunten rond vermogensbelasting zoals de **IFI**.
## Wat maakt een VEFA-aankoop bijzonder?
Bij een VEFA koopt u een woning op basis van plannen, technische beschrijvingen en contractuele garanties. De woning wordt later opgeleverd, vaak in fases. Betalingen verlopen eveneens gefaseerd, volgens de voortgang van de bouw. Dat geeft kopers meer structuur dan bij een klassieke aankoop, maar vraagt ook om goede voorbereiding.
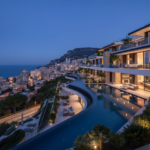
Aan de Côte d’Azur gaat het vaak om appartementen in nieuwbouwresidenties, soms met parkeerplaats, terras, gemeenschappelijke tuin of zwembad. Voor toekomstige bewoners kan nieuwbouw aantrekkelijk zijn door hedendaagse bouwstandaarden, betere energieprestaties en minder onmiddellijk onderhoud dan bij oudere panden. Fiscaal is vooral van belang dat nieuwbouw in Frankrijk op een andere manier wordt behandeld dan bestaande bouw.
## Lagere registratierechten bij nieuwbouw
Een belangrijk financieel verschil zit in de aankoopkosten. Bij bestaande woningen in Frankrijk bestaan de zogenoemde “notariskosten” grotendeels uit overdrachts- en registratierechten. Bij nieuwbouw via VEFA zijn die registratierechten doorgaans aanzienlijk lager. In de praktijk wordt vaak gesproken over **verlaagde registratierechten tot ongeveer 3%**.
Dat verschil kan bij een aankoop aan de Côte d’Azur substantieel zijn, zeker omdat de totale aankoopprijs in deze regio vaak hoog ligt. Het is wel belangrijk om de term “notariskosten” goed te begrijpen: het gaat niet alleen om het honorarium van de notaris, maar ook om belastingen en administratieve kosten die via de notaris worden afgedragen.
Voor kopers betekent dit concreet dat de bijkomende aankoopkosten bij VEFA doorgaans beter voorspelbaar en lager zijn dan bij een vergelijkbare bestaande woning. Laat vóór ondertekening altijd een exacte kostenraming opstellen door de notaris of uw aankoopbegeleider.
## Btw: meestal inbegrepen in de verkoopprijs
Bij Franse nieuwbouw is **btw** een centraal onderdeel van de aankoopprijs. Anders dan bij bestaande bouw, waar vooral registratierechten een rol spelen, wordt nieuwbouw belast met btw. Voor particuliere kopers is die btw doorgaans al opgenomen in de geadverteerde verkoopprijs inclusief belasting.
Dat is praktisch, omdat u als koper meestal niet afzonderlijk een btw-bedrag hoeft te berekenen bovenop de prijs. Toch blijft het verstandig om in de verkoopdocumenten te controleren of de prijs duidelijk als inclusief belastingen wordt vermeld en welke kosten nog niet zijn inbegrepen, zoals bepaalde aansluitkosten, opties, keukeninrichting of notariskosten.
Voor investeerders of kopers die de woning willen verhuren, kan btw-fiscaliteit complexer worden. Denk bijvoorbeeld aan specifieke verhuurregimes of gemeubileerde verhuur. Daarvoor is individueel fiscaal advies noodzakelijk.
## Taxe foncière: lokale onroerendezaakbelasting
Wie vastgoed bezit in Frankrijk krijgt te maken met **taxe foncière**, de Franse onroerendezaakbelasting. Deze belasting wordt geheven door lokale overheden en verschilt per gemeente. Ook aan de Côte d’Azur kunnen de bedragen dus uiteenlopen, afhankelijk van plaats, type woning en lokale tarieven.
Bij nieuwbouw bestaat in Frankrijk onder voorwaarden soms een tijdelijke vrijstelling of gedeeltelijke vrijstelling van taxe foncière, vaak voor de eerste jaren na oplevering. Dit is echter niet automatisch overal hetzelfde. Gemeenten kunnen eigen keuzes maken en administratieve aangiften moeten tijdig gebeuren.
Voor een toekomstige inwoner of tweedehuiseigenaar is dit vooral belangrijk voor de jaarlijkse woonlasten. Vraag daarom vóór aankoop na wat er bekend is over de verwachte taxe foncière en of voor het nieuwbouwproject een tijdelijke vrijstelling mogelijk is.
## IFI: Franse vermogensbelasting op vastgoed
Naast lokale belastingen kan ook de **IFI** relevant zijn: *Impôt sur la Fortune Immobilière*, de Franse vermogensbelasting op vastgoed. Deze belasting is van toepassing wanneer de netto waarde van belastbaar vastgoed boven de Franse drempel uitkomt.
Voor Franse fiscale inwoners kan dit betrekking hebben op hun wereldwijde vastgoedvermogen. Voor niet-inwoners gaat het in beginsel om vastgoed dat in Frankrijk ligt. Schulden die verband houden met het vastgoed kunnen onder voorwaarden in mindering komen, maar de regels zijn gedetailleerd.
Voor Nederlandse of Belgische kopers aan de Côte d’Azur is dit een punt om vroeg in het aankoopproces te bespreken, zeker wanneer zij al ander vastgoed bezitten of meerdere Franse bezittingen overwegen. Een VEFA-aankoop telt uiteindelijk mee als Frans vastgoedvermogen, maar de exacte behandeling kan afhangen van opleveringsfase, financiering en persoonlijke fiscale woonplaats.
## Belastingverdragen: voorkom dubbel tellen
Nederland, België en Frankrijk hebben belastingverdragen die bepalen welk land belasting mag heffen over bepaalde inkomsten en vermogensbestanddelen. Voor vastgoed geldt in internationale belastingverdragen vaak dat het land waar het vastgoed ligt een belangrijke heffingsbevoegdheid heeft.
Voor een woning aan de Côte d’Azur betekent dit dat Frankrijk in veel gevallen belasting mag heffen over Frans vastgoed. Tegelijkertijd kunnen belastingverdragen helpen om dubbele belastingheffing te voorkomen of te verrekenen. De praktische uitwerking verschilt per situatie: permanente verhuizing, tweede verblijf, verhuur of aankoop via een vennootschap kunnen allemaal tot andere fiscale gevolgen leiden.
## Wat heeft een koper hier concreet aan?
Voor wie serieus kijkt naar nieuwbouw in Zuid-Frankrijk, helpt inzicht in deze fiscale punten bij het maken van een realistisch aankoopbudget. Let in ieder geval op:
– de aankoopprijs inclusief btw;
– de verlaagde registratierechten en totale notariskosten;
– eventuele opties en meerwerken;
– de verwachte taxe foncière na oplevering;
– mogelijke tijdelijke vrijstelling van taxe foncière;
– gevolgen voor IFI bij groter vastgoedvermogen;
– fiscale behandeling in uw woonland;
– financieringskosten en wisselkoersrisico indien relevant.
VEFA kan financieel aantrekkelijk zijn door lagere aankoopkosten en moderne bouwkwaliteit, maar het blijft een Franse juridische aankoopvorm met eigen regels. Laat documenten daarom altijd controleren voordat u tekent.
## Praktische informatie bij aankoop van nieuwbouw in Zuid-Frankrijk
Een VEFA-aankoop verloopt meestal via een reserveringscontract, gevolgd door de definitieve akte bij de Franse notaris. Betalingen gebeuren in bouwtermijnen, gekoppeld aan de voortgang van het project. Daarnaast bestaan er wettelijke garanties, zoals garanties rond oplevering en bouwkundige gebreken.
Voor Nederlandstalige kopers is begeleiding nuttig, niet omdat de procedure onveilig is, maar omdat taal, fiscale regels en Franse contractdocumenten specialistisch zijn. Een goede voorbereiding geeft vooral duidelijkheid: wat koopt u precies, wanneer wordt geleverd, welke kosten komen erbij en welke jaarlijkse lasten kunt u verwachten?
Wie een nieuwbouw aan de Côte d’Azur overweegt, doet er daarom goed aan niet alleen naar ligging en plattegrond te kijken, maar ook naar de fiscale structuur. Juist die combinatie bepaalt of een VEFA-aankoop past bij uw woonplannen in Zuid-Frankrijk.
 //